Analyse de Swile par Appwee
J’ai surtout évalué Swile comme un compagnon du quotidien professionnel : une application financière que l’on consulte au moment où l’on veut payer, vérifier son solde ou remettre la main sur une information utile. Son intérêt tient moins à une promesse spectaculaire qu’à cette place pratique entre les dépenses liées au travail et les habitudes personnelles. Mais cette utilité dépend aussi d’un détail très concret : avoir une connexion suffisamment fiable au bon moment.
Quand le réseau devient une partie de l’expérience
Développée par Swile, cette application de finance est gratuite et s’adresse à un public très large : sa classification PEGI 3 le reflète. Son nom reste simple, mais son rôle est plus précis qu’un portefeuille mobile généraliste : elle accompagne le compte employé. Dans mon usage, je la vois surtout comme un point de consultation et de gestion à garder à portée de main, plutôt que comme une application bancaire complète destinée à remplacer tous ses outils financiers.
Cette distinction est importante avant même de l’installer. Swile, dont le nom apparaît simplement comme Swile dans les usages, a surtout du sens pour les personnes qui disposent d’un compte employé à consulter. Si votre quotidien professionnel implique ce type de compte, l’application peut éviter de chercher l’information au mauvais endroit. Si vous n’avez aucun usage lié à ce service, son intérêt sera forcément limité, même si son téléchargement ne coûte rien.
Les moments où l’on ouvre ce type d’app sont rarement planifiés. On peut vouloir vérifier une information juste avant de passer en caisse, ou consulter son compte pendant une pause. Dans ces situations, l’accès au réseau compte : une application utile sur le papier l’est moins si l’on doit attendre pour afficher ce dont on a besoin. Je conseille donc de prendre l’habitude de vérifier les informations importantes à un moment calme, plutôt que de découvrir un souci de connexion dans la file d’attente.
Ce point est particulièrement important lorsqu’on utilise son téléphone comme aide-mémoire financier. Une consultation rapide permet de décider si l’on peut compter sur un avantage ou si l’on préfère régler autrement. Je ne considérerais toutefois pas l’écran du téléphone comme une garantie de paiement à lui seul : mieux vaut garder un moyen de paiement de secours, surtout lorsqu’on est pressé ou dans un lieu où le réseau est incertain.
Une application à consulter au bon moment
Le bon réflexe consiste à ouvrir Swile avant d’arriver devant le terminal, quand on sait qu’on aura besoin d’une information. Cela évite de faire dépendre toute la décision d’un chargement de dernière seconde. Ce petit changement d’habitude peut sembler banal, mais il rend l’usage plus serein : je vérifie ce qui m’intéresse, puis je passe à autre chose au lieu de garder l’application ouverte en permanence.
Je trouve utile de distinguer une vérification préparatoire d’une consultation faite par simple automatisme. Avant un achat ou une sortie, regarder l’information une fois peut aider à décider ; répéter la même vérification quelques minutes plus tard n’apporte pas nécessairement quelque chose. Ce rythme évite aussi de transformer l’application en écran de contrôle permanent. Le compte employé reste accessible quand il sert à prendre une décision, sans monopoliser l’attention le reste de la journée.
Les déplacements entre le bureau, les commerces et les transports sont aussi des contextes où la qualité de connexion varie. Si je prévois une dépense liée au travail, je préfère vérifier l’application en amont, notamment avant une journée chargée. Ce n’est pas une raison pour renoncer à Swile ; c’est simplement une manière réaliste de ne pas confondre disponibilité de l’app et disponibilité constante du réseau.
Au bureau, en déplacement et pendant les petites pauses
Sur un téléphone, Swile a du sens parce que les décisions concernant un compte employé se prennent souvent loin d’un ordinateur. On peut consulter une information entre deux tâches, pendant une pause déjeuner ou avant de quitter le bureau. Cette mobilité est le principal avantage par rapport à une interface que l’on n’utiliserait que depuis un poste de travail : l’outil accompagne les moments où l’on en a réellement besoin.
Un exemple simple : avant de partir déjeuner avec des collègues, je vérifie l’application en avance plutôt qu’une fois arrivé au comptoir. Si tout est clair, je peux choisir où manger sans improviser au moment de payer. Si l’affichage prend du temps ou si je n’ai pas de réseau, j’ai encore le temps de basculer vers une autre option. C’est une façon plus utile d’intégrer l’app à sa routine que de la consulter machinalement après chaque transaction.
Ce scénario montre aussi pourquoi l’application convient mieux à une préparation légère qu’à une dépendance totale. Pour un repas prévu, quelques instants au bureau ou avant de sortir suffisent à éviter une décision précipitée. Pour une dépense imprévue dans un lieu où la connexion est mauvaise, mieux vaut ne pas supposer que l’écran se chargera immédiatement. Garder cette marge de manœuvre est un conseil concret, pas une critique de l’application : le réseau reste un élément extérieur à son interface.
Galerie
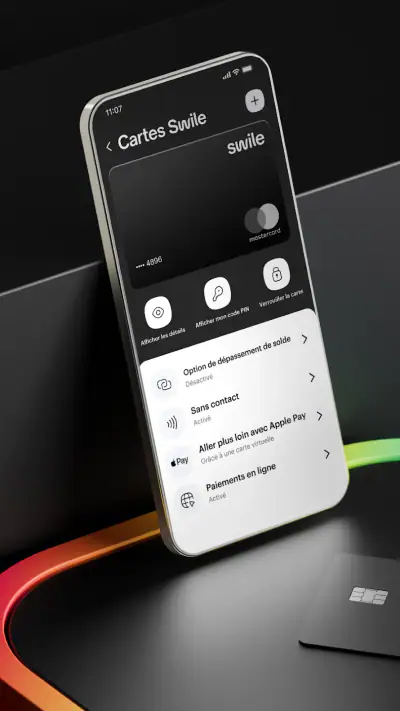
Pour les personnes qui alternent entre plusieurs lieux de travail ou se déplacent souvent, cette logique de consultation anticipée est encore plus utile. En revanche, quelqu’un qui cherche un outil principalement conçu pour gérer un budget personnel détaillé, suivre toutes ses dépenses ou remplacer sa banque risque d’attendre autre chose. Swile est à considérer dans son rôle de compte employé, pas comme un tableau de bord universel pour l’ensemble des finances.
Que faire si l’application ou le réseau bloque ?
Un ralentissement ponctuel ne signifie pas forcément que le compte est en cause : la connexion du lieu, le téléphone ou un chargement temporaire peuvent aussi expliquer une difficulté. Dans un premier temps, je vérifierais si le réseau fonctionne pour d’autres usages, puis je réessaierais l’action. Si le besoin est immédiat, je ne multiplierais pas les tentatives devant un terminal : je choisirais plutôt un moyen de paiement alternatif et je reviendrais à l’application ensuite.
Cette approche limite une frustration fréquente avec les outils financiers mobiles : chercher à résoudre un problème technique alors qu’on est déjà pressé. Pour une question non urgente, il vaut mieux patienter jusqu’à retrouver une connexion stable et consulter l’information au calme. Et si une opération ou un affichage semble incohérent, je privilégierais une vérification posée plutôt que de tirer une conclusion à partir d’un écran qui n’a pas fini de se mettre à jour.
En pratique, je procéderais par étapes plutôt que de fermer et rouvrir l’application sans cesse : vérifier d’abord que le téléphone capte, attendre un instant, puis réessayer une seule fois. Si le problème persiste, remettre la décision à plus tard est souvent plus raisonnable que de multiplier les gestes sans savoir si l’information a changé. Pour une situation urgente, l’option de secours doit être un moyen de paiement que l’on sait déjà utiliser, pas une autre application qu’il faudrait configurer dans la précipitation.
Le téléphone lui-même entre aussi en jeu. Une batterie presque vide, un appareil ancien ou une connexion instable peuvent transformer une consultation normalement rapide en contrainte. Mon conseil est simple : garder l’application à jour, éviter de compter sur elle comme unique solution au moment de payer et réserver les vérifications plus importantes à un endroit où l’on dispose d’un peu de temps. La version actuelle est la 2026.40.1, et le système minimal indiqué est Android 7.0.
Un usage raisonnable des données mobiles
Je ne garderais pas une application de ce type ouverte en arrière-plan par réflexe. Pour un usage ordinaire, le plus logique est de l’ouvrir lorsqu’une tâche précise se présente : consulter son compte, préparer une dépense ou vérifier une information. Cela évite les consultations répétées qui n’apportent rien et réduit la dépendance aux moments où la connexion est mauvaise.
Si vous surveillez votre consommation de données, vous pouvez réserver les vérifications non urgentes au Wi-Fi et utiliser le réseau mobile lorsque vous êtes dehors et que l’information est vraiment nécessaire. Il ne s’agit pas de supposer que l’app consomme beaucoup ou peu, mais d’adopter une règle simple qui fonctionne pour de nombreuses applications financières : ne pas actualiser sans raison et ne pas laisser une difficulté de chargement déclencher une série de tentatives.
Une règle pratique consiste à préparer chez soi ou au bureau ce qui peut l’être, puis à ne consulter le compte à l’extérieur que lorsqu’une décision concrète l’exige. Cette organisation est particulièrement utile si l’on sait que l’on traverse régulièrement des zones de réseau irrégulier. Elle ne demande ni réglage compliqué ni surveillance permanente : il suffit de penser à l’information utile avant de quitter un endroit où l’on peut prendre son temps.
Une autre habitude utile consiste à distinguer ce qui doit être vérifié immédiatement de ce qui peut attendre. Une décision de paiement est plus urgente qu’une consultation de routine. En préparant les achats ou les sorties à l’avance, on évite à la fois le stress d’une connexion capricieuse et l’impression de devoir consulter son compte en permanence. C’est une petite discipline, mais elle rend l’application plus discrète et plus efficace.
Comment Swile se situe face aux autres outils financiers
Les alternatives habituelles ne répondent pas toutes au même besoin. L’application de sa banque sert généralement à gérer un compte bancaire plus large ; un portefeuille de paiement mobile vise surtout la rapidité du règlement ; un tableur ou une app de budget aide à suivre des dépenses personnelles. Swile se distingue plutôt par son ancrage dans le compte employé. Cette spécialisation peut être un avantage si c’est précisément le service que votre travail vous demande d’utiliser.
À l’inverse, elle ne remplacera pas forcément les autres outils qui structurent vos finances. Je garderais mon application bancaire pour les opérations bancaires générales et un outil de budget si je voulais catégoriser l’ensemble de mes dépenses du mois. Vouloir tout centraliser dans Swile risque de conduire à une comparaison injuste : sa valeur se juge surtout à la facilité avec laquelle elle accompagne les usages liés au compte employé, pas au nombre de fonctions qu’on pourrait attendre d’une banque.
La différence avec un portefeuille de paiement est également utile à garder en tête : l’un est souvent choisi pour régler rapidement, tandis que Swile prend son sens dans le suivi du compte employé. Selon votre besoin, les deux peuvent donc avoir des rôles distincts plutôt que de se remplacer. Si vous cherchez avant tout à consulter votre banque ou à analyser vos dépenses personnelles, l’outil correspondant à ces tâches sera plus direct ; si votre question porte sur le compte lié au travail, Swile est le point de départ pertinent.
La confiance des utilisateurs est un repère utile, sans être une garantie que chaque personne aura la même expérience : l’app affiche une moyenne de 4,7, issue d’environ 100 000 évaluations, et a dépassé le million d’installations. Ces chiffres montrent qu’elle est largement adoptée, mais ils ne disent pas si elle correspond à votre situation professionnelle. Le critère décisif reste simple : avez-vous un usage concret de ce compte, et votre employeur vous oriente-t-il vers Swile ?
À qui je la conseillerais
Je la conseillerais à une personne qui souhaite retrouver sur son téléphone un accès pratique à son compte employé et qui accepte de consulter l’app au moment utile. Elle convient bien aux journées rythmées par de courtes pauses, aux repas pris à l’extérieur et aux déplacements où l’on n’a pas envie d’attendre d’être devant un ordinateur. Son intérêt augmente quand on a une routine claire : vérifier avant une sortie, puis fermer l’application et poursuivre sa journée.
Pour une personne qui vient de commencer un emploi ou qui doit prendre l’habitude de consulter un compte employé, le meilleur départ me semble être une vérification tranquille, sans attendre une première situation urgente. Cela permet de comprendre où retrouver les informations utiles et de savoir si l’application s’intègre naturellement à sa journée. Si l’on ne se sert du compte qu’occasionnellement, une consultation ponctuelle peut suffire ; il n’est pas nécessaire d’en faire une habitude quotidienne sans raison.
Je serais plus réservé pour quelqu’un qui attend une solution financière unique, qui veut suivre l’intégralité de son budget personnel ou qui se trouve souvent dans des zones où le réseau est peu fiable et ne peut pas prévoir ses achats. Dans ce dernier cas, garder un moyen de paiement alternatif est une précaution sensée. Et si votre besoin principal est la gestion bancaire classique, l’application de votre banque sera probablement le point de départ le plus adapté.
Mon verdict sur la connexion et l’usage quotidien
Swile me paraît la plus convaincante quand on la traite comme un outil spécialisé, consulté au moment où le compte employé entre dans la vie quotidienne. Elle peut faciliter une vérification rapide et accompagner des décisions prises en déplacement, mais la qualité de l’expérience dépend naturellement du téléphone et de la connexion disponibles. Je recommande donc de préparer les consultations importantes, de ne pas en faire son unique solution de paiement et de garder ses autres outils financiers pour leurs usages propres.
Au final, la meilleure façon de profiter de Swile est de l’intégrer à une routine simple, sans lui demander de remplacer sa banque ni de fonctionner comme une solution de secours universelle. Si le compte employé correspond à votre besoin, l’application mérite d’être essayée : elle est gratuite, éditée par Swile et suffisamment installée pour faire partie des usages courants. Mon avis reste favorable, avec une réserve claire : elle est plus pratique quand on anticipe un peu, et moins rassurante si l’on compte sur une connexion parfaite au tout dernier instant.
Swile Avantages et inconvénients
- Réunit les titres-restaurant et avantages salariés dans une seule application.
- Permet de consulter rapidement le solde et l’historique des opérations.
- Le paiement mobile évite d’avoir la carte physique sur soi.
- La carte fonctionne auprès de nombreux commerces acceptant les titres-restaurant.
- Les avantages disponibles sont faciles à repérer depuis l’application.
- L’acceptation des titres-restaurant dépend des commerces et de leurs équipements.
- Les plafonds et règles d’utilisation peuvent limiter certains achats.
- Les fonctionnalités accessibles varient selon les avantages fournis par l’employeur.
- Un téléphone déchargé peut compliquer le paiement mobile.
- Les délais de réponse du service client peuvent être frustrants en cas de problème.
Swile Foire aux questions
Qu’est-ce que Swile et à qui s’adresse l’application ?
Swile est une application qui regroupe des avantages liés au travail, notamment les titres-restaurant et, selon l’employeur, des titres-cadeaux ou d’autres avantages. Elle s’adresse principalement aux salariés dont l’entreprise a choisi Swile comme prestataire. Les fonctionnalités et les avantages disponibles peuvent donc varier d’un utilisateur à l’autre : vérifiez auprès de votre employeur les services activés avant de télécharger l’application.
Comment fonctionne le paiement avec Swile ?
Après l’activation de votre compte et de votre carte Swile, vous pouvez consulter votre solde et régler vos achats auprès des commerçants qui acceptent le moyen de paiement correspondant. Le paiement peut s’effectuer avec la carte physique ou, si cette option est disponible et configurée, depuis un portefeuille mobile compatible. Les titres-restaurant restent soumis à des règles d’utilisation et à des plafonds : consultez les informations affichées dans l’application avant un achat.
L’application Swile est-elle gratuite ?
Le téléchargement de Swile est généralement gratuit, mais l’accès à ses avantages dépend de l’accord conclu entre votre employeur et Swile. Il n’est pas nécessaire de souscrire soi-même un abonnement simplement pour consulter l’application, mais certaines modalités, comme la répartition du financement des titres ou les services accessibles, peuvent dépendre de votre entreprise. Pour connaître les éventuels frais ou conditions applicables à votre situation, consultez les informations fournies par votre employeur et les conditions d’utilisation.
Que faire si ma carte Swile est perdue, volée ou refusée ?
Si votre carte est perdue ou volée, ouvrez l’application dès que possible et recherchez les options permettant de la verrouiller ou de la déclarer comme perdue. Contactez également l’assistance Swile si vous ne parvenez pas à sécuriser votre compte. En cas de paiement refusé, vérifiez d’abord votre solde, l’activation de la carte, les plafonds applicables et l’éligibilité du commerçant. Si le problème persiste, transmettez les détails de la transaction au support.
Swile fonctionne-t-elle sur Android et iOS, et quelles données sont nécessaires ?
Swile est proposée sur les principales plateformes mobiles, mais la disponibilité et certaines fonctions peuvent dépendre de la version de votre système et de votre appareil. Pour utiliser le service, il faut généralement créer ou activer un compte associé aux informations communiquées par votre employeur. L’application peut demander des données nécessaires à la gestion du compte, des avantages et des paiements. Avant l’installation, consultez la fiche officielle et la politique de confidentialité pour vérifier les exigences et les pratiques de traitement des données.

Télécharger